金价重回 “8” 字头,黄金还会再跌吗?
金价重回8字头(上金所原料金价800多元/克),短期仍有继续下探的可能性,但很难出现持续崩盘式大跌;中长期有底部支撑,核心看美联储利率、美债收益率。
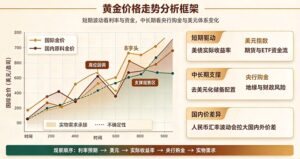
黄金价格走势分析图
一、这次为什么跌回8字头
黄金本身不产生利息,最大对手盘是美债实际收益率:
1. 美联储偏鹰预期:美国经济、通胀数据偏强,市场推迟降息预期,甚至重新计价加息可能性,美债收益率走高,持有黄金机会成本上升,资金抛售黄金,国际金价带动国内原料金价回落。
2. 高位获利盘了结:年初金价大幅冲高积累大量多头,一旦利空消息出现,容易集中平仓放大下跌。
3. 对冲力量托底:全球央行持续购金、国内居民逢低买金条,这股实物需求会限制深度下跌空间,不会无限跌下去。
二、会不会继续跌?分短期、中长期
✅ 短期(几周~2个月):存在进一步下探风险
如果后续美国非农、CPI数据继续强于预期,市场继续上调加息预期,美债收益率再走高,金价还会继续下探,测试更低支撑位。
但这种更多是震荡下探、急跌后会有反弹,单边持续暴跌概率不大,因为央行购金、实物抄底需求会承接抛盘。
✅ 中期(半年级别):大概率宽幅震荡,难单边持续下跌
两大力量博弈:
利空:高利率维持更久、美元走强,压制金价;
利多:全球央行持续增持黄金、地缘风险、美国高债务问题,提供底部支撑。
机构普遍判断:只要没有超预期大幅加息,更多是区间震荡,大跌之后容易出现修复反弹。
✅ 长期(1年以上):支撑逻辑仍在
全球央行持续多元化储备、去美元化,是长期托底黄金的底层逻辑。一旦美国经济走弱、通胀回落,美联储转向降息周期,黄金会迎来新一轮上涨行情。
三、对你买黄金的实操参考
1. 买首饰(婚嫁刚需):不用刻意等最低点,金价是震荡的,很难抄到绝对底部;逢回落分批入手即可,首饰溢价很高,不适合做投资。
2. 投资金条:不要一次性满仓,采用分批定投思路;短期还有波动风险,不要加杠杆。
3. 黄金回收:短期如果继续下跌,回收价同步走低;反弹时适合出手变现。
四、关键观察信号(判断后续涨跌)
重点盯这几个指标:
美国CPI通胀、非农就业数据;
美联储官员讲话、FOMC会议;
美债10年期实际收益率;
央行购金数据、黄金ETF资金流入流出。
黄金的中长期底部支撑位大概在什么位置?
黄金中长期底部支撑区间(仅行情分析,不构成投资建议,金价没有绝对保底价)
口径说明:国际为 COMEX 黄金期货;国内指上金所 AU9999 原料金价(不含首饰溢价)
一、机构主流共识区间
1. 国际黄金(COMEX)
第一支撑(中期强支撑,大概率能守住):4000 美元 / 盎司。多家国内券商模型测算,这是本轮牛市的核心底部区间,一旦跌到这个位置,全球央行、实物买盘会明显加码承接抛盘证券时报。
极端悲观情景(美联储超预期持续加息、美债实际收益率大幅飙升):3840 美元 / 盎司附近,属于小概率的极限下探,属于 “可遇不可求” 的熊市回调低点,不是常规预期位证券时报。
2. 国内 AU9999 原料金(对应你说的 8 字头)
中期强支撑:780~800 元 / 克。对应国际 4000 美元附近,也是国内居民金条抄底的密集区间。
极限底部(小概率):740~760 元 / 克,只有美元大幅走强、汇率同步贬值叠加美联储持续鹰派才会触及。
⚠️ 重点区分:品牌金饰≠原料金价。金饰有品牌、工费溢价;原料金跌到 780,首饰零售价一般还会在 900+。
二、支撑逻辑(为什么是这个区间)
1. 央行购金是底层托底力量:各国央行买黄金是储备多元化,不以短期赚差价为目标。金价回调到 4000 美元附近,央行通常会加大买入力度,形成刚性实物需求,很难出现持续暴跌人民网经济…。
2. 国内民间实物需求:国内金条、金币逢低买盘很强,原料金价回落至 780 附近,实物消费会显著放量,限制下跌空间。
3. 限制支撑失效的条件:如果美国通胀重新反弹,美联储重启多次加息,美债实际收益率大幅上行,这个支撑位就有可能被短暂击穿,但机构普遍判断这种属于短期急跌,很难长期站稳在支撑下方。
三、实操上怎么理解这个支撑位
不要把它当成不会跌破的铁底,支撑位是概率区间,极端行情下可以短暂刺破;
中期(半年维度):跌到 780-800 元 / 克原料金价,属于中长期比较有性价比的分批布局区间;
如果只是买首饰婚嫁:不用死等这个底部区间,首饰溢价太高,金价波动对你总成本影响有限;
关键观察信号:美债 10 年期实际收益率,如果持续走高,支撑位有下移风险。
四、风险提示
黄金价格受美联储政策、美元、地缘、汇率多重变量影响,不存在 100% 可靠的底部,任何支撑都有被短期击穿的可能性,不要重仓一把梭、不要加杠杆。
黄金价格的波动会受到哪些因素的影响?
影响黄金价格波动的核心因素
黄金兼具商品、货币、避险资产三重属性,价格是多因素博弈结果。下面按权重从高到低梳理,方便理解,不构成投资建议。
一、美联储货币政策 & 美债实际收益率(最重要)
黄金不产生利息,美债实际收益率(名义利率减去通胀)是持有黄金的机会成本,这是影响金价的第一主线。
美联储加息 / 维持高利率:美债实际收益率上行 → 资金从黄金流出,金价承压下跌
美联储降息预期、利率下行:美债实际收益率回落 → 黄金吸引力提升,金价上涨
重点看:10 年期美债实际收益率,和金价通常呈现明显负相关。
二、美元指数
国际黄金以美元计价:
美元走强:买同样盎司黄金需要更少美元,金价容易下跌
美元走弱:美元购买力下降,金价容易上涨
注意:不是绝对负相关,避险行情下美元和黄金可能同步上涨。
三、通胀水平
黄金传统上是抗通胀资产:
通胀走高:市场担心货币贬值,买入黄金保值,利好金价;
但如果通胀很高,美联储被迫大幅加息,加息利空会盖过抗通胀利好,金价反而下跌(这是很多人容易踩的误区)。
四、避险需求(地缘冲突、金融危机、风险恐慌)
当市场担心战争、冲突、银行危机、股市崩盘:资金会涌入黄金避险,推高金价。
特点:短期脉冲式上涨,冲突缓和之后,避险资金快速撤离,金价容易回落。单纯地缘事件很难走出长期大牛市。
五、供需基本面(实物需求、央行购金)
中长期托底金价的力量,对短期行情影响偏弱。
1. 各国央行购金:近几年最大的实物买方。央行持续增持外汇储备中的黄金,属于长线买盘,会抬高底部,限制大跌空间;如果央行停止购金甚至抛售,金价会承压。
2. 民间实物需求:印度婚嫁旺季、国内金条消费,属于季节性需求,一般只带来小幅短期提振。
3. 矿产供给:金矿开采周期很长,年产量变化缓慢,很少成为短期金价波动主因。
六、资金投机盘:黄金 ETF、期货多头空头
COMEX 黄金期货、全球黄金 ETF 代表机构资金情绪:
ETF 持续加仓、期货多头增加:助推金价上涨;
ETF 大量减持、多头集中平仓:会放大下跌,高位回调很多时候就是多头获利了结导致。
这是放大器,不是行情根源;会放大上涨 / 下跌幅度,但很难改变大趋势。
七、其他次要因素
原油价格:油价会影响通胀预期,间接影响金价;
全球经济景气度:经济衰退预期利好黄金;经济过热走强压制黄金;
汇率(人民币兑美元):国内金价和国际金价会出现价差。国际金价不动,如果人民币贬值,国内 AU9999 原料金价会上涨;人民币升值,国内金价会相对偏弱。
👉 这就是为什么有时候国际金价跌,国内金价还能稳住甚至小幅上涨。

评论前必须登录!
注册